Domain grundstückssachverständiger.de kaufen?
Wir ziehen mit dem Projekt
grundstückssachverständiger.de um.
Sind Sie am Kauf der Domain
grundstückssachverständiger.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain grundstückssachverständiger.de kaufen?
Was ist der splittingtarif?
Der Splittingtarif ist ein Steuertarif, der in Deutschland für Ehepaare gilt, die gemeinsam veranlagt werden. Dabei werden die Einkommen beider Partner zusammengezählt und dann durch zwei geteilt. Anschließend wird die Einkommensteuer berechnet, als ob jeder Partner die Hälfte des gemeinsamen Einkommens hätte. Dies führt oft zu einer Steuerersparnis, da die Progression der Einkommensteuer bei höheren Einkommen stärker ansteigt. Der Splittingtarif soll die steuerliche Belastung von Ehepaaren im Vergleich zu unverheirateten Paaren mit ähnlichem Einkommen verringern. Es ist wichtig zu beachten, dass der Splittingtarif nur für Ehepaare gilt, die gemeinsam veranlagt werden, und dass es auch andere Faktoren gibt, die die Höhe der Steuerlast beeinflussen können. **
Wie wird splittingtarif berechnet?
Der Splittingtarif wird in Deutschland für Ehepaare angewendet, die gemeinsam veranlagt werden. Dabei werden die Einkommen der Ehepartner zusammengezählt und dann durch zwei geteilt. Anschließend wird für jeden Ehepartner einzeln die Steuer berechnet, als wäre er ledig. Der so ermittelte Steuerbetrag wird dann verdoppelt, um die gemeinsame Steuerlast zu ermitteln. Der Splittingtarif soll sicherstellen, dass Ehepaare steuerlich nicht benachteiligt werden im Vergleich zu Ledigen. **
Ähnliche Suchbegriffe für Splittingtarif
Top-Angebote
Produkte zum Begriff Splittingtarif:
-
Welchen Einfluss hat die Wahl des Abschreibungsmodells auf die Wertermittlung von Immobilien? Grundlagen und Arten der Wertermittlung, Taschenbuch vonWelchen Einfluss Hat Die Wahl Des Abschreibungsmodells Auf Die Wertermittlung Von Immobilien? Grundlagen Und Arten Der Wertermittlung, Taschenbuch Von Martin Henschelchen, Grin, 978-3-668-16166-5, Seitenanzahl: 14047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilienmärkte und ImmobilienbewertungImmobilienmärkte und Immobilienbewertung , Das Lehrbuch umfasst 15 Beiträge von Fachautoren, die didaktisch miteinander verknüpft sind. Die Autoren sind angesehene Wissenschaftler und Praktiker der Immobilienwirtschaft, die meisten davon als Dozenten an der Deutschen Immobilien Akademie (DIA) und am Center for Real Estate Studies (CRES) der Steinbeis Hochschule tätig. Das Werk enthält Beiträge zur Entwicklung und Analyse von Immobilienprodukten und Immobilienmärkten sowie zur Bewertung von Immobilien und Immobiliengesellschaften. Die Beiträge stellen zentrale Stoffinhalte der immobilienwirtschaftlichen Ausbildung dar und reichen von der Analyse der dominanten Einflussfaktoren der Entwicklung von Immobilienmärkten, der Wirksamkeit von Mietpreisbegrenzungen, der soziodemografischen Entwicklung und ihrer Wirkung auf die Immobilienmärkte, des Entstehens von Immobilienpreisblasen und der Tauglichkeit von Immobilien als Altersvorsorge bis zur Diskussion um das angemessene Bewertungsverfahren für Immobilien und Immobiliengesellschaften. Die Herausgeber Prof. Dr. Dr. h.c. Hans-Hermann Francke, Albert-Ludwigs- Universität Freiburg (Emeritus), ehem. Studienleiter der Verwaltungs- und Wirtschafts-Akademie für den Regierungsbezirk Freiburg und der Deutschen Immobilien-Akademie an der Universität Freiburg. Prof. Dr. Heinz Rehkugler, Albert-Ludwigs-Universität Freiburg (Emeritus), Professor für Immobilieninvestments und Wissenschaftlicher Leiter des Center for Real Estate Studies (CRES) an der Steinbeis Hochschule. Prof Dr. Bernd Raffelhüschen, Direktor des Forschungszentrums für Generationenverträge der Albert-Ludwigs-Universität Freiburg, Studienleiter der Verwaltungs- und Wirtschafts-Akademie für den Regierungsbezirk Freiburg und der Deutschen Immobilien-Akademie an der Universität Freiburg. Prof. Dr. Marco Wölfle, Professor für Finanz- und Immobilienwirtschaft und Wissenschaftlicher Leiter des Center for Real Estate Studies (CRES) an der Steinbeis Hochschule. , ABS-Pumpen & -Steuergeräte > Bremsen & Bremsenteile , Auflage: 3., vollst. überarb. u. erw. Aufl., Erscheinungsjahr: 20200920, Produktform: Leinen, Redaktion: Francke, Hans-Hermann~Rehkugler, Heinz~Wölfle, Marco~Raffelhüschen, Bernd, Auflage: 20003, Auflage/Ausgabe: 3., vollst. überarb. u. erw. Aufl, Abbildungen: mit ca. 148 Abbildungen, Keyword: Immobilienökonomie; Immobilienprodukte; Immobilien; Bilanzierung; Bewertungsverfahren; Immobilienmarktdaten; Immobilienkrise; Discouted Cashflow-Verfahren; Kapitalanlageentscheidung; Immobiliengesellschaften, Fachschema: Immobilie, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Management: Immobilien und Anlagen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIV, Seitenanzahl: 607, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 246, Breite: 176, Höhe: 42, Gewicht: 1221, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800638086 9783800630929, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14273959,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilie geerbt?, Fachbücher von Matthias NöllkeSie haben ein Haus oder eine Wohnung geerbt? Herzlichen Glückwunsch! Doch nun gibt es viele Fragen zu klären und Entscheidungen zu treffen. Matthias Nöllke bietet Ihnen einen Leitfaden und zeigt Ihnen den Weg vom Erbe zum Eigentum. Er gibt wertvolle Hinweise für die Entscheidung, ob die Immobilie vermietet, selbst genutzt oder verkauft werden soll. Sie erfahren, wann Sie die Immobilie in Besitz nehmen dürfen, worauf Sie bei der Besichtigung achten müssen, welche Verträge Sie überprüfen sollten und wie Sie mit bestehenden Mietverhältnissen umgehen. Auch das Konfliktthema Erbengemeinschaft und steuerliche Aspekte werden behandelt. Darüber hinaus enthält das Buch nützliche Musterbriefe, Formulare, Checklisten und Entscheidungshilfen. Inhalte: - Vom Erben zum Eigentum: gesetzliche Erbfolge, Nachlassverzeichnis, Erbschein, Einblick ins Grundbuch, Annehmen oder Ausschlagen des Erbes - Die Immobilie besichtigen: Vorbereitung und Ablauf - Vertragscheck: übernehmen, kündigen, nachverhandeln? - Die Erbengemeinschaft: Warum es hier häufig zum Streit kommt und wie man jetzt am besten vorgeht - Bestehende Vermietung: Check Mietvertrag und Miethöhe, Kündigung wegen Eigenbedarf - Was es bedeutet, wenn das eigene Elternhaus verkauft werden soll - Steuern und Finanzen: Erbschaftssteuer, Grundsteuer, Steuererklärung der Erbengemeinschaft, Kalkulation Instandhaltung und Sanierung Die digitale und kostenfreie Ergänzung zu Ihrem Buch: Zugriff auf ergänzende Materialien und Inhalte, E-Book direkt online lesen im Browser, persönliche Fachbibliothek mit Ihren Büchern.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie berechnet sich der splittingtarif?
Der Splittingtarif ist ein Steuertarif, der für Ehepaare gilt, die gemeinsam veranlagt werden. Dabei werden die Einkommen beider Partner zusammengezählt und dann durch zwei geteilt. Anschließend wird die Einkommensteuer für diesen halben Betrag berechnet. Dieser Betrag wird dann verdoppelt, um die endgültige Steuerlast zu ermitteln. Der Splittingtarif sorgt dafür, dass Ehepaare steuerlich entlastet werden, da sie von einem niedrigeren Steuersatz profitieren. **
-
Was bedeutet Grundtarif und splittingtarif?
Was bedeutet Grundtarif und Splittingtarif? Der Grundtarif ist ein Steuertarif, der für unverheiratete Personen gilt. Hier wird das zu versteuernde Einkommen der einzelnen Person zugrunde gelegt. Der Splittingtarif hingegen kommt bei verheirateten Paaren zum Einsatz und ermöglicht eine gemeinsame Veranlagung. Dabei wird das Gesamteinkommen beider Partner zusammengerechnet und dann durch zwei geteilt, um den Steuersatz zu ermitteln. Der Splittingtarif kann dazu führen, dass verheiratete Paare insgesamt weniger Steuern zahlen als zwei unverheiratete Personen mit dem gleichen Gesamteinkommen. **
-
Wie lange splittingtarif im Todesfall?
Wie lange splittingtarif im Todesfall? Der Splittingtarif für Ehepaare gilt grundsätzlich bis zum Tod eines der Ehepartner. Nach dem Tod eines Ehepartners wird die Steuerklasse automatisch geändert, und der überlebende Partner wird in die Steuerklasse III eingestuft. Es gibt jedoch Ausnahmen, wenn der überlebende Partner innerhalb eines bestimmten Zeitraums wieder heiratet oder eine eingetragene Lebenspartnerschaft eingeht. In diesem Fall endet der Splittingtarif. Es ist daher wichtig, sich über die steuerlichen Auswirkungen im Todesfall eines Ehepartners zu informieren und gegebenenfalls rechtzeitig steuerliche Maßnahmen zu ergreifen. **
-
Wann lohnt sich der splittingtarif?
Der Splittingtarif lohnt sich in der Regel für Ehepaare, bei denen ein Partner deutlich mehr verdient als der andere. Durch das Zusammenveranlagen im Splittingtarif wird das Gesamteinkommen der Eheleute gleichmäßig auf beide Partner verteilt, was oft zu einer niedrigeren Steuerlast führt. Zudem können durch das Splittingverfahren bestimmte Steuervorteile wie der Grundfreibetrag oder der Ehegattensplittingtarif optimal genutzt werden. Es ist wichtig zu beachten, dass der Splittingtarif nur für verheiratete Paare gilt und beide Partner einer gemeinsamen Veranlagung zustimmen müssen. In einigen Fällen kann es auch sinnvoll sein, die Steuerlast mit Hilfe eines Steuerberaters oder einer Steuerberaterin zu berechnen, um festzustellen, ob sich der Splittingtarif lohnt. **

Wie wird der splittingtarif berechnet?
Der Splittingtarif wird in Deutschland für Ehepaare angewendet, die gemeinsam veranlagt werden. Dabei werden die Einkommen beider Ehepartner zusammengezählt und dann durch zwei geteilt. Anschließend wird das so ermittelte Durchschnittseinkommen als Grundlage für die Einkommensteuerberechnung verwendet. Durch den Splittingtarif sollen Ehepaare steuerlich entlastet werden, da das Einkommen gleichmäßig auf beide Partner verteilt wird. Dies führt oft zu einer niedrigeren Steuerlast im Vergleich zur Einzelveranlagung. Der Splittingtarif wird automatisch angewendet, wenn Ehepaare gemeinsam ihre Steuererklärung abgeben. **
Wie berechnet man den splittingtarif?
Der Splittingtarif wird in Deutschland angewendet, um das zu versteuernde Einkommen von Ehepaaren gemeinsam zu versteuern. Dabei wird das Gesamteinkommen beider Ehepartner addiert und durch zwei geteilt. Anschließend wird die Einkommensteuer für diesen halben Betrag berechnet. Dieser Betrag wird dann verdoppelt, um die endgültige Steuerlast zu ermitteln. Der Splittingtarif führt in der Regel zu einer Steuerersparnis für Ehepaare, da die Steuersätze für gemeinsam veranlagte Ehepaare niedriger sind als für Alleinstehende. **
Top-Angebote
Produkte zum Begriff Splittingtarif:
-
Bewertung von Green Buildings: Wie Nachhaltigkeitszertifikate die Integration des Green Values in die Immobilienbewertung ermöglichen, Taschenbuch vonBewertung Von Green Buildings: Wie Nachhaltigkeitszertifikate Die Integration Des Green Values In Die Immobilienbewertung Ermöglichen, Taschenbuch Von Miriam Waibel, Diplomica Verlag Gmbh, 978-3-8366-9162-8, Seitenanzahl: 16049,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bewertung einer Revitalisierung mittels fischökologischer Gutachten, Taschenbuch von Karin Meyer, AV Akademikerverlag, 978-3-639-47312-4Bewertung Einer Revitalisierung Mittels Fischökologischer Gutachten, Taschenbuch Von Karin Meyer, Av Akademikerverlag, 978-3-639-47312-4, Seitenanzahl: 11632,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welchen Einfluss hat die Wahl des Abschreibungsmodells auf die Wertermittlung von Immobilien? Grundlagen und Arten der Wertermittlung, Taschenbuch vonWelchen Einfluss Hat Die Wahl Des Abschreibungsmodells Auf Die Wertermittlung Von Immobilien? Grundlagen Und Arten Der Wertermittlung, Taschenbuch Von Martin Henschelchen, Grin, 978-3-668-16166-5, Seitenanzahl: 14047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilienmärkte und ImmobilienbewertungImmobilienmärkte und Immobilienbewertung , Das Lehrbuch umfasst 15 Beiträge von Fachautoren, die didaktisch miteinander verknüpft sind. Die Autoren sind angesehene Wissenschaftler und Praktiker der Immobilienwirtschaft, die meisten davon als Dozenten an der Deutschen Immobilien Akademie (DIA) und am Center for Real Estate Studies (CRES) der Steinbeis Hochschule tätig. Das Werk enthält Beiträge zur Entwicklung und Analyse von Immobilienprodukten und Immobilienmärkten sowie zur Bewertung von Immobilien und Immobiliengesellschaften. Die Beiträge stellen zentrale Stoffinhalte der immobilienwirtschaftlichen Ausbildung dar und reichen von der Analyse der dominanten Einflussfaktoren der Entwicklung von Immobilienmärkten, der Wirksamkeit von Mietpreisbegrenzungen, der soziodemografischen Entwicklung und ihrer Wirkung auf die Immobilienmärkte, des Entstehens von Immobilienpreisblasen und der Tauglichkeit von Immobilien als Altersvorsorge bis zur Diskussion um das angemessene Bewertungsverfahren für Immobilien und Immobiliengesellschaften. Die Herausgeber Prof. Dr. Dr. h.c. Hans-Hermann Francke, Albert-Ludwigs- Universität Freiburg (Emeritus), ehem. Studienleiter der Verwaltungs- und Wirtschafts-Akademie für den Regierungsbezirk Freiburg und der Deutschen Immobilien-Akademie an der Universität Freiburg. Prof. Dr. Heinz Rehkugler, Albert-Ludwigs-Universität Freiburg (Emeritus), Professor für Immobilieninvestments und Wissenschaftlicher Leiter des Center for Real Estate Studies (CRES) an der Steinbeis Hochschule. Prof Dr. Bernd Raffelhüschen, Direktor des Forschungszentrums für Generationenverträge der Albert-Ludwigs-Universität Freiburg, Studienleiter der Verwaltungs- und Wirtschafts-Akademie für den Regierungsbezirk Freiburg und der Deutschen Immobilien-Akademie an der Universität Freiburg. Prof. Dr. Marco Wölfle, Professor für Finanz- und Immobilienwirtschaft und Wissenschaftlicher Leiter des Center for Real Estate Studies (CRES) an der Steinbeis Hochschule. , ABS-Pumpen & -Steuergeräte > Bremsen & Bremsenteile , Auflage: 3., vollst. überarb. u. erw. Aufl., Erscheinungsjahr: 20200920, Produktform: Leinen, Redaktion: Francke, Hans-Hermann~Rehkugler, Heinz~Wölfle, Marco~Raffelhüschen, Bernd, Auflage: 20003, Auflage/Ausgabe: 3., vollst. überarb. u. erw. Aufl, Abbildungen: mit ca. 148 Abbildungen, Keyword: Immobilienökonomie; Immobilienprodukte; Immobilien; Bilanzierung; Bewertungsverfahren; Immobilienmarktdaten; Immobilienkrise; Discouted Cashflow-Verfahren; Kapitalanlageentscheidung; Immobiliengesellschaften, Fachschema: Immobilie, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Management: Immobilien und Anlagen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIV, Seitenanzahl: 607, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 246, Breite: 176, Höhe: 42, Gewicht: 1221, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800638086 9783800630929, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14273959,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der splittingtarif?
Der Splittingtarif ist ein Steuertarif, der in Deutschland für Ehepaare gilt, die gemeinsam veranlagt werden. Dabei werden die Einkommen beider Partner zusammengezählt und dann durch zwei geteilt. Anschließend wird die Einkommensteuer berechnet, als ob jeder Partner die Hälfte des gemeinsamen Einkommens hätte. Dies führt oft zu einer Steuerersparnis, da die Progression der Einkommensteuer bei höheren Einkommen stärker ansteigt. Der Splittingtarif soll die steuerliche Belastung von Ehepaaren im Vergleich zu unverheirateten Paaren mit ähnlichem Einkommen verringern. Es ist wichtig zu beachten, dass der Splittingtarif nur für Ehepaare gilt, die gemeinsam veranlagt werden, und dass es auch andere Faktoren gibt, die die Höhe der Steuerlast beeinflussen können. **
-
Wie wird splittingtarif berechnet?
Der Splittingtarif wird in Deutschland für Ehepaare angewendet, die gemeinsam veranlagt werden. Dabei werden die Einkommen der Ehepartner zusammengezählt und dann durch zwei geteilt. Anschließend wird für jeden Ehepartner einzeln die Steuer berechnet, als wäre er ledig. Der so ermittelte Steuerbetrag wird dann verdoppelt, um die gemeinsame Steuerlast zu ermitteln. Der Splittingtarif soll sicherstellen, dass Ehepaare steuerlich nicht benachteiligt werden im Vergleich zu Ledigen. **
-
Wie berechnet sich der splittingtarif?
Der Splittingtarif ist ein Steuertarif, der für Ehepaare gilt, die gemeinsam veranlagt werden. Dabei werden die Einkommen beider Partner zusammengezählt und dann durch zwei geteilt. Anschließend wird die Einkommensteuer für diesen halben Betrag berechnet. Dieser Betrag wird dann verdoppelt, um die endgültige Steuerlast zu ermitteln. Der Splittingtarif sorgt dafür, dass Ehepaare steuerlich entlastet werden, da sie von einem niedrigeren Steuersatz profitieren. **
-
Was bedeutet Grundtarif und splittingtarif?
Was bedeutet Grundtarif und Splittingtarif? Der Grundtarif ist ein Steuertarif, der für unverheiratete Personen gilt. Hier wird das zu versteuernde Einkommen der einzelnen Person zugrunde gelegt. Der Splittingtarif hingegen kommt bei verheirateten Paaren zum Einsatz und ermöglicht eine gemeinsame Veranlagung. Dabei wird das Gesamteinkommen beider Partner zusammengerechnet und dann durch zwei geteilt, um den Steuersatz zu ermitteln. Der Splittingtarif kann dazu führen, dass verheiratete Paare insgesamt weniger Steuern zahlen als zwei unverheiratete Personen mit dem gleichen Gesamteinkommen. **
Ähnliche Suchbegriffe für Splittingtarif
-
Immobilie geerbt?, Fachbücher von Matthias NöllkeSie haben ein Haus oder eine Wohnung geerbt? Herzlichen Glückwunsch! Doch nun gibt es viele Fragen zu klären und Entscheidungen zu treffen. Matthias Nöllke bietet Ihnen einen Leitfaden und zeigt Ihnen den Weg vom Erbe zum Eigentum. Er gibt wertvolle Hinweise für die Entscheidung, ob die Immobilie vermietet, selbst genutzt oder verkauft werden soll. Sie erfahren, wann Sie die Immobilie in Besitz nehmen dürfen, worauf Sie bei der Besichtigung achten müssen, welche Verträge Sie überprüfen sollten und wie Sie mit bestehenden Mietverhältnissen umgehen. Auch das Konfliktthema Erbengemeinschaft und steuerliche Aspekte werden behandelt. Darüber hinaus enthält das Buch nützliche Musterbriefe, Formulare, Checklisten und Entscheidungshilfen. Inhalte: - Vom Erben zum Eigentum: gesetzliche Erbfolge, Nachlassverzeichnis, Erbschein, Einblick ins Grundbuch, Annehmen oder Ausschlagen des Erbes - Die Immobilie besichtigen: Vorbereitung und Ablauf - Vertragscheck: übernehmen, kündigen, nachverhandeln? - Die Erbengemeinschaft: Warum es hier häufig zum Streit kommt und wie man jetzt am besten vorgeht - Bestehende Vermietung: Check Mietvertrag und Miethöhe, Kündigung wegen Eigenbedarf - Was es bedeutet, wenn das eigene Elternhaus verkauft werden soll - Steuern und Finanzen: Erbschaftssteuer, Grundsteuer, Steuererklärung der Erbengemeinschaft, Kalkulation Instandhaltung und Sanierung Die digitale und kostenfreie Ergänzung zu Ihrem Buch: Zugriff auf ergänzende Materialien und Inhalte, E-Book direkt online lesen im Browser, persönliche Fachbibliothek mit Ihren Büchern.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
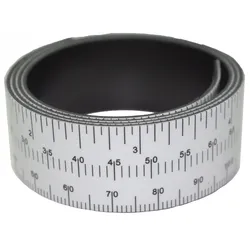
CONDOR 1339 magnetisches Maßstabslineal Fotodokumentation Unfallschaden Kratzer Dellen GutachterCONDOR 1339 Maßstabsleiste magnetisch und flexibel Länge 600mm Beschreibung: flexible und magnetische Maßstabsleiste geeignet zur Fotodokumentation von Kratzern und Dellen z. B. bei Unfallschäden hält auf jeder magnetischen Oberfläche technische Daten: Länge: 600mm Breite: 20mm 3 Skaleneinteilung: 1 x Skala in mm 1 x Skala 1r =1,57mm 1 x Skala in ZOLL7,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Kröll:Lehrbuch Immobilienbewertung, Fachbücher von Goetz Sommer, Ralf KröllDas Lehrbuch zur Immobilienbewertung bietet eine umfassende Einführung in die Thematik der Wertermittlung von Immobilien. Es richtet sich sowohl an Einsteiger, die die Grundlagen erlernen möchten, als auch an erfahrene Sachverständige, die das Werk als Nachschlagewerk nutzen können. Die Autoren, Ralf Kröll und Goetz Sommer, bringen ihre langjährige Erfahrung aus der Praxis in die Aus- und Fortbildung ein. Das Buch behandelt nicht nur die theoretischen Aspekte der Wertermittlung, sondern auch die praktische Tätigkeit des Sachverständigen. Besonders wertvoll sind die detaillierten Ausführungen zu Gutachten, die Beispielgutachten sowie die zahlreichen Aufgaben zur Selbstkontrolle, die das Verständnis vertiefen. Die 7. Auflage enthält aktualisierte Inhalte, die die neuesten Entwicklungen in der Immobilienbewertung berücksichtigen und bietet Anleitungen zur Erstellung und Überprüfung von Verkehrswertgutachten. Am Ende jedes Kapitels finden sich Zusammenfassungen, die das Lernen unterstützen.119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange splittingtarif im Todesfall?
Wie lange splittingtarif im Todesfall? Der Splittingtarif für Ehepaare gilt grundsätzlich bis zum Tod eines der Ehepartner. Nach dem Tod eines Ehepartners wird die Steuerklasse automatisch geändert, und der überlebende Partner wird in die Steuerklasse III eingestuft. Es gibt jedoch Ausnahmen, wenn der überlebende Partner innerhalb eines bestimmten Zeitraums wieder heiratet oder eine eingetragene Lebenspartnerschaft eingeht. In diesem Fall endet der Splittingtarif. Es ist daher wichtig, sich über die steuerlichen Auswirkungen im Todesfall eines Ehepartners zu informieren und gegebenenfalls rechtzeitig steuerliche Maßnahmen zu ergreifen. **
-
Wann lohnt sich der splittingtarif?
Der Splittingtarif lohnt sich in der Regel für Ehepaare, bei denen ein Partner deutlich mehr verdient als der andere. Durch das Zusammenveranlagen im Splittingtarif wird das Gesamteinkommen der Eheleute gleichmäßig auf beide Partner verteilt, was oft zu einer niedrigeren Steuerlast führt. Zudem können durch das Splittingverfahren bestimmte Steuervorteile wie der Grundfreibetrag oder der Ehegattensplittingtarif optimal genutzt werden. Es ist wichtig zu beachten, dass der Splittingtarif nur für verheiratete Paare gilt und beide Partner einer gemeinsamen Veranlagung zustimmen müssen. In einigen Fällen kann es auch sinnvoll sein, die Steuerlast mit Hilfe eines Steuerberaters oder einer Steuerberaterin zu berechnen, um festzustellen, ob sich der Splittingtarif lohnt. **
-
Wie wird der splittingtarif berechnet?
Der Splittingtarif wird in Deutschland für Ehepaare angewendet, die gemeinsam veranlagt werden. Dabei werden die Einkommen beider Ehepartner zusammengezählt und dann durch zwei geteilt. Anschließend wird das so ermittelte Durchschnittseinkommen als Grundlage für die Einkommensteuerberechnung verwendet. Durch den Splittingtarif sollen Ehepaare steuerlich entlastet werden, da das Einkommen gleichmäßig auf beide Partner verteilt wird. Dies führt oft zu einer niedrigeren Steuerlast im Vergleich zur Einzelveranlagung. Der Splittingtarif wird automatisch angewendet, wenn Ehepaare gemeinsam ihre Steuererklärung abgeben. **
-
Wie berechnet man den splittingtarif?
Der Splittingtarif wird in Deutschland angewendet, um das zu versteuernde Einkommen von Ehepaaren gemeinsam zu versteuern. Dabei wird das Gesamteinkommen beider Ehepartner addiert und durch zwei geteilt. Anschließend wird die Einkommensteuer für diesen halben Betrag berechnet. Dieser Betrag wird dann verdoppelt, um die endgültige Steuerlast zu ermitteln. Der Splittingtarif führt in der Regel zu einer Steuerersparnis für Ehepaare, da die Steuersätze für gemeinsam veranlagte Ehepaare niedriger sind als für Alleinstehende. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.